



相続した空き家はどうする?放置のリスクと売却・活用の選択肢、3,000万円特別控除を税理士が解説
監修:税理士法人ミチ・ツナグ 代表税理士 佐々木良道
親が亡くなり、誰も住まなくなった実家を相続することになった。
遠方に住んでいて管理できないが、どうすればいいかわからない…
相続のご相談の中で、年々増えているのが空き家に関するお悩みです。
相続した空き家は、放置すると固定資産税の負担が増えたり、近隣に迷惑をかけたりするリスクがあります。一方で、売却する場合には一定の要件を満たせば税金の負担を大きく減らせる「空き家の3,000万円特別控除」という制度もあり、いつ、どの方法で手放すか・活用するかによって、手元に残るお金が数百万円単位で変わることもあります。
この記事では、愛媛県松山市で相続手続きと相続税申告、不動産オーナーの確定申告をお手伝いしている税理士法人ミチ・ツナグが、実務の視点から次の内容をご紹介します。
・空き家を放置するリスク
・相続した空き家についてまずやるべき手続きと、相続登記の義務化
・住む・売る・貸す・解体する・手放すの5つの選択肢
・売却時の税金と、空き家の3,000万円特別控除の要件
・松山市の空き家に関する支援制度
愛媛県は全国より空き家率が高い
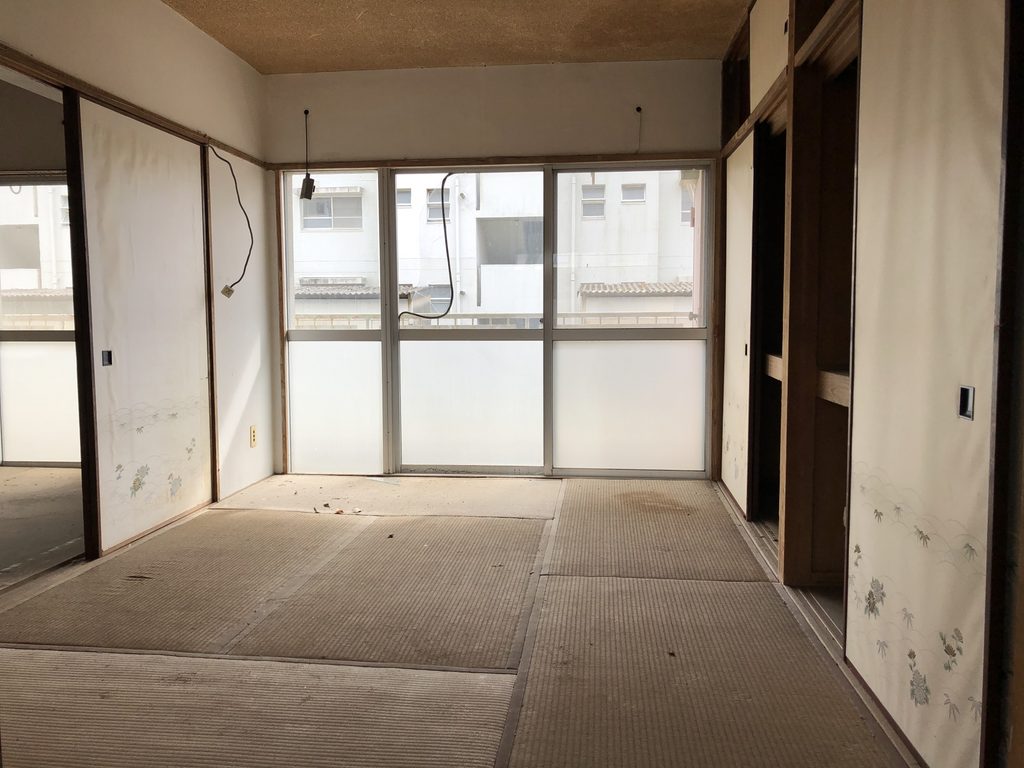
総務省の「令和5年住宅・土地統計調査」によると、全国の空き家は約900万戸、空き家率は13.8%と過去最高になりました。愛媛県の空き家は約14万6千戸、空き家率は19.8%で、全国平均を大きく上回っています。
親世代が亡くなった後、子どもは県外や松山市内の別の場所に家を構えていて、実家に戻る人がいない。こうした事情から、相続をきっかけに空き家になるケースは珍しくありません。「いつか考えよう」と先送りにしているうちに、建物の傷みが進み、選択肢が狭まってしまうことも多いのが実情です。戸建ての実家は、マンションと違って建物と庭の管理を続ける手間も大きく、相続人にとって大きな負担になりがちです。
相続した空き家を放置する5つのリスク
1. |固定資産税の負担が増える可能性がある
住宅が建っている土地には、「住宅用地の特例」によって固定資産税の課税標準が軽減されています。住宅1戸あたり200㎡までの部分は6分の1、200㎡を超える部分は3分の1に軽減されます(都市計画税はそれぞれ3分の1、3分の2)。
しかし、適切な管理が行われず、市区町村から「特定空家等」や「管理不全空家等」として勧告を受けると、この特例が外れ、土地の固定資産税が大きく増える可能性があります。令和5年12月施行の空家等対策特別措置法の改正で、倒壊のおそれがあるほど危険な状態になる前の「管理不全空家等」の段階でも、特例が外れるようになりました。
特例がなくなると税額計算のもとになる課税標準が大きく上がるため、「固定資産税が最大6倍になる」といわれることもあります。実際には負担調整の仕組みがあるため6倍未満に収まるのが一般的ですが、それでも負担が数倍に増えることは珍しくありません。適切な管理を続けることが、何よりの回避策です。
2. |倒壊や事故で損害賠償責任を負うおそれ
老朽化した空き家の屋根や外壁が台風などで飛散し、通行人や隣家に被害を与えた場合、所有者が損害賠償を請求される可能性があります。遠方に住んでいて建物の状態を把握できていない場合ほど、注意が必要です。
3. |建物の劣化が進み、資産価値が下がる
人が住まない家は、換気や通水がされないことで、湿気やカビ、シロアリの被害が進みやすくなります。劣化が進むほど売却価格は下がり、賃貸に出す場合のリフォーム費用もかさみます。
4. |防犯・衛生面で近隣トラブルになる
雑草や庭木の繁茂、ごみの不法投棄、害虫の発生、不審者の侵入や放火など、空き家は近隣トラブルの原因になりがちです。景観の悪化も含め、地域との関係が悪くなることもあります。
5. |相続人が増え、処分が難しくなる
遺産分割をしないまま兄弟姉妹で共有にしていると、売却や解体のたびに共有者全員の同意が必要です。さらに、共有者が亡くなって次の相続が起きると、権利を持つ人がどんどん増え、話し合いすら難しくなってしまいます。実務上よくある事例として、祖父名義のまま何十年も放置された実家について、相続人が十数人に増え、連絡先のわからない人もいて売却できない、というご相談もあります。
空き家を相続したら最初にやるべき手続き
相続した空き家をどうするか決める前に、まず次の手続きを順に進める必要があります。
| 手続き | 内容 | 期限 |
| 遺言書の確認 | 遺言書があれば、その内容に従って誰が実家を取得するかが決まります | ― |
| 相続人の確定 | 戸籍謄本を集め、相続人全員を確定させます | ― |
| 財産の調査 | 実家の土地・建物のほか、預金や借入金などの債務も調べ、相続財産の全体を把握します | ― |
| 相続放棄の判断 | 実家も含めて、プラスの財産もマイナスの財産も相続しない場合は、家庭裁判所に申述します | 相続の開始を知った日から3か月以内 |
| 準確定申告 | 亡くなった方の所得税を申告します | 相続の開始を知った日の翌日から4か月以内 |
| 遺産分割協議 | (遺言書がない場合)誰が実家を相続するかを話し合い、遺産分割協議書を作成します | ― |
| 相続登記 | 実家の名義を相続人に変更します | 取得を知った日から3年以内 |
| 相続税の申告 | 遺産総額が基礎控除額を超える場合に申告します | 相続の開始を知った日の翌日から10か月以内 |
|相続登記は2024年4月から義務化
令和6年(2024年)4月1日から、相続登記の申請が義務化されました。相続で不動産を取得したことを知った日から3年以内に相続登記をしなければならず、正当な理由なく怠った場合は10万円以下の過料の対象になります。
義務化の前に発生した相続も対象で、令和9年(2027年)3月31日までに登記をする必要があります。「親が亡くなったときに名義変更をしていなかった」「祖父の名義のままになっている」という実家も、早めに確認しておきましょう。
遺産分割がまとまらず期限内の登記が難しい場合は、自分が相続人であることを法務局に申し出る「相続人申告登記」で、ひとまず義務を果たすことができます。
なお、売却する場合も、相続登記で相続人の名義にしなければ買主へ名義を移せません。どの選択肢を選ぶ場合でも、相続登記は避けて通れない手続きです。
相続した空き家の5つの選択肢
相続した空き家の扱い方は、大きく分けて次の5つです。
| 選択肢 | メリット | デメリット・注意点 |
| 自分や家族が住む | 思い出の家を残せる。住宅用地の特例も維持できる | 遠方の場合は現実的でない。修繕費がかかることも |
| 売却する | 現金化でき、管理の負担がなくなる。遺産を分けやすい | 譲渡所得税がかかる場合がある。築年数や立地で価格が大きく変わる |
| 賃貸に出す | 家賃収入が得られ、資産として残せる | リフォーム費用や入居者探しが必要。毎年の確定申告が必要 |
| 解体して更地にする | 管理が楽になり、土地として売却・活用しやすい | 解体費用がかかる。住宅用地の特例が外れ固定資産税が上がる |
| 手放す(相続放棄・国庫帰属) | 管理や税金の負担から解放される | 相続放棄は他の財産もすべて放棄。国庫帰属は要件が厳しく費用もかかる |
|売却する
利用予定がない場合に、最も多く選ばれるのが売却です。売却価格は建物の状態だけでなく、周辺の相場やエリアの需要によって大きく変わるため、複数の不動産会社の査定を比較するのがよいでしょう。ただし、査定額が最も高い会社が、実際に最も高く売ってくれるとは限らないため、根拠も確認することが大切です。後で説明する「空き家の3,000万円特別控除」は、売却の時期に期限があるため、売却を検討しているなら早めに動くことが大切です。
相続人が複数いる場合は、売却したお金を分ける「換価分割」という方法で遺産分割することもできます。
|賃貸に出す
立地がよく、建物の状態も良好であれば、賃貸住宅として貸し出す方法もあります。ただし、家賃収入は不動産所得となり、毎年の確定申告が必要です。リフォーム費用は減価償却などで経費にできるものもあり、収支の計算には専門知識が求められます。
また、相続した空き家を一度でも賃貸に出すと、後で売却するときに「空き家の3,000万円特別控除」は原則として使えなくなります。将来売却する可能性がある場合は、貸すか売るかを慎重に判断しましょう。
|解体して更地にする
建物が古く、そのままでは売りにくい場合は、解体して更地にする方法もあります。ただし、建物がなくなると住宅用地の特例が外れ、翌年度から土地の固定資産税が上がります。解体するなら、すぐに売却する見込みがあるかどうかも含めて判断しましょう。解体業者に支払う料金は、建物の構造や大きさ、立地によって異なるため、事前に見積もりを取って比較することが重要です。
固定資産税は毎年1月1日時点の状況で課税されるため、年内に解体すると翌年度から住宅用地の特例が外れます。売却の見込み時期に合わせて解体のタイミングを調整するのも一つの方法です。
|手放す(相続放棄・相続土地国庫帰属制度)
実家以外にめぼしい財産がなく、借入金が多い場合などは、相続放棄も選択肢です。相続放棄は、被相続人の死亡によって相続の開始を知った日から3か月以内に家庭裁判所へ申述する必要がありますが、財産の調査に時間がかかる場合は、期間の延長を家庭裁判所に申し立てることもできます。ただし、相続放棄をすると、実家だけでなく預貯金などすべての財産を相続できなくなります。また、相続放棄をした時点で空き家を現に占有していた人は、次に管理する人に引き渡すまで、その家を保存する義務を負います。
令和5年4月から始まった「相続土地国庫帰属制度」を使えば、相続した土地を国に引き取ってもらうこともできます。ただし、建物がある土地は対象外のため、空き家を解体して更地にする必要があります。審査手数料として土地1筆あたり14,000円、承認されると原則20万円(土地の種類や面積によってはそれ以上)の負担金がかかり、境界が明らかでない土地なども対象外です。
空き家を相続人で分けるときの方法
実家を誰が相続するかで話し合いがまとまらないことは少なくありません。空き家を含む遺産の分け方には、主に次の4つがあります。
| 分け方 | 内容 | 向いているケース |
| 現物分割 | 実家は長男、預貯金は長女のように、財産をそのまま分ける | 実家以外にも財産があり、バランスよく分けられる場合 |
| 換価分割 | 実家を売却し、その代金を相続人で分ける | 誰も住む予定がなく、売却する方針で一致している場合 |
| 代償分割 | 1人が実家を相続し、他の相続人に代償金を支払う | 実家を残したい相続人に、代償金を払う資金がある場合 |
| 共有 | 相続人全員の共有名義で相続する | 一時的な措置としては可能だが、長期間の共有はおすすめしない |
換価分割で売却する場合、売却代金を受け取った相続人それぞれに譲渡所得が生じ、各自で確定申告が必要になります。空き家の3,000万円特別控除も、要件を満たせば相続人ごとに使えます。分け方によって税金の負担が変わるため、遺産分割協議の前に税理士に相談するのが安心です。相続人同士の意見が対立して話し合いで解決できない場合は、弁護士への相談や家庭裁判所の調停も選択肢になります。
|方針が決まるまでの空き家の管理
売却や活用の方針が決まるまでの間も、空き家の所有者として管理する責任があります。近くに住む親族がいれば協力してもらうなど、できる限り次のような管理を定期的に行いましょう。
・窓を開けて換気し、水道を流して排水管の臭いや劣化を防ぐ
・雨漏りや外壁・屋根の破損がないか確認する
・庭木や雑草を手入れし、隣地や道路にはみ出さないようにする
・郵便物やチラシを片付け、空き家だと分かりにくくする
・火災保険の契約内容を確認する(空き家になると契約条件が変わることがあるため、保険会社への連絡が必要な場合が多い)
遠方に住んでいて通うのが難しい場合は、空き家の管理サービスを利用する方法もあります。管理にかかる費用や手間も、売却・活用を判断する材料の一つになります。
空き家を売却したときにかかる税金
相続した空き家を売却して利益(譲渡所得)が出た場合は、所得税・住民税がかかり、売却した翌年に、住所地を管轄する税務署へ確定申告をする必要があります。
譲渡所得=売却価格-(取得費+譲渡費用)
・取得費
亡くなった方がその家や土地を買ったときの価格(建物は減価償却後の金額)を引き継ぎます。購入時の金額がわからない場合は、売却価格の5%を取得費とします。
・譲渡費用
仲介手数料、売却のための解体費用、測量費など
相続した不動産は、亡くなった方が取得した日から数えて、売却した年の1月1日時点で所有期間が5年を超えていれば「長期譲渡所得」となり、税率は20.315%(所得税・復興特別所得税15.315%、住民税5%)です。
古い実家の場合、購入時の売買契約書が見つからず、取得費が売却価格の5%しか認められないケースが多くあります。そうなると譲渡所得が大きくなり、税金も高くなりがちです。そこで活用したいのが、次の特例です。
空き家の3,000万円特別控除とは
「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」は、亡くなった方が一人で住んでいた家を相続または遺贈によって取得し、一定の要件を満たして売却した場合に、譲渡所得から最高3,000万円を控除できる制度です(租税特別措置法第35条第3項)。
令和6年1月1日以後の売却で、その家を相続した相続人が3人以上の場合は、1人あたりの控除額は2,000万円になります。適用期限は令和9年12月31日までの売却です。
|主な要件
| 区分 | 要件 |
| 家屋 | 昭和56年5月31日以前に建築されたこと |
| 家屋 | 区分所有建物登記がされている建物(マンションなど)でないこと |
| 家屋 | 相続の開始の直前に、亡くなった方以外に住んでいた人がいなかったこと。配偶者や子と同居していた場合は対象外(老人ホームに入居していた場合は、一定の要件を満たせば対象) |
| 相続後 | 相続から売却まで、事業や貸付、居住に使っていないこと |
| 売却 | 相続の開始があった日から3年を経過する日の属する年の12月31日までに売却すること |
| 売却 | 売却代金が1億円以下であること |
| 売却 | 家屋を耐震リフォームしてから売るか、家屋を取り壊して土地を売ること |
| 売却 | 親子や夫婦など特別の関係がある人への売却でないこと |
耐震リフォームや取り壊しについては、令和6年1月1日以後の売却であれば、売却した年の翌年2月15日までに買主が行う場合も対象になりました。適用範囲が拡大され、古い家をそのまま売り、買主側で解体してもらう取引でも使いやすくなっています。その場合も、翌年2月15日までに解体が完了していなければ特例は使えないため、売買契約書に解体の時期を記載しておくなどの対応が必要です。
|計算例:実家を解体して土地を2,500万円で売却した場合
・取得費(購入価格が不明のため売却価格の5%):125万円
・譲渡費用(解体費用・仲介手数料など):250万円
・譲渡所得:2,500万円-125万円-250万円=2,125万円
| 項目 | 特例を使わない場合 | 特例を使う場合 |
| 特別控除 | なし | 2,125万円(3,000万円が上限) |
| 課税される譲渡所得 | 2,125万円 | 0円 |
| 税額(20.315%) | 約432万円 | 0円 |
※所有期間5年超の長期譲渡所得の場合の概算です。
|手続きと必要書類
特例を受けるには、売却した翌年に確定申告をし、次のような書類を申告書に添付する必要があります。
・譲渡所得の内訳書
・家屋が所在する市区町村から交付を受ける「被相続人居住用家屋等確認書」
・売却した土地・家屋の登記事項証明書
・耐震基準適合証明書または建設住宅性能評価書の写し(耐震リフォームして売る場合)
・売買契約書の写しなど、売却代金が1億円以下であることを示す書類
「被相続人居住用家屋等確認書」の交付には、亡くなった方の住民票の除票や、空き家だったことを示す電気・水道の使用状況がわかる書類などが必要です。必要な書類は自治体によって一部異なり、発行に時間がかかることもあるため、早めに準備しましょう。確認書の申請様式や制度の詳細は、国土交通省や各市区町村のホームページに掲載されています。
|売却までの流れとスケジュール
空き家の3,000万円特別控除を使って売却する場合の、一般的な流れは次のとおりです。
1.相続登記:実家の名義を相続人に変更します。
2.不動産会社に査定を依頼:建物付きで売るか、解体して更地で売るかも含めて相談します。
3.耐震リフォームまたは解体の方針を決める:自分で解体してから売るか、買主に解体してもらうかを決めます。
4.売買契約・引き渡し:売却代金が1億円以下であることを確認します。
5.被相続人居住用家屋等確認書の申請:家屋の所在地の市区町村に申請します。
6.確定申告:売却した翌年の2月16日から3月15日までに申告し、税金がかかる場合は期限までに納付します。
特例の期限は「相続の開始から3年を経過する日の属する年の12月31日」までです。たとえば令和8年5月に亡くなった場合は、令和11年12月31日までに売却する必要があります。ただし、制度自体の適用期限は令和9年12月31日までの売却とされているため、現時点ではこちらの期限にも注意が必要です。不動産の売却には数か月かかることも多いため、余裕をもって動き始めましょう。
|特例が使えなくなる「うっかり」に注意
空き家の3,000万円特別控除は要件が細かく、次のようなケースで適用を受けられなくなることがあります。
・相続後に一時的に住んだり、物置として貸したりした
相続から売却までの間に、居住や貸付、事業に使うと対象外になります。
・兄弟で売却代金の合計が1億円を超えた
1億円以下の判定は、同じ家屋と敷地を相続した他の相続人の売却代金も合わせて行います。自分の持分だけで判定するわけではありません。
・親族に売却した
親子や夫婦、生計を一にする親族など、特別の関係がある人への売却は対象外です。
・期限を過ぎてしまった
相続から3年を経過する年の年末まで、かつ制度の適用期限内に売却しなければなりません。
・家屋が新しい
昭和56年5月31日以前に建てられた家屋が対象で、それ以降に建てられた家屋や、建て替えた家屋は対象外です。
|「取得費加算の特例」との選択
相続税を納めた人が、相続税の申告期限の翌日から3年以内に相続した不動産を売却した場合、納めた相続税の一部を取得費に加算できる「取得費加算の特例」もあります。ただし、空き家の3,000万円特別控除とは併用できず、どちらか一方を選ぶことになります。どちらが有利かは、相続税額や譲渡所得の金額によって異なるため、売却前に試算して比較しておくのがおすすめです。
相続税の申告でも注意したい空き家のポイント
空き家になった実家も、相続税の計算では相続財産に含まれます。建物は固定資産税評価額、土地は路線価などをもとに評価します。
自宅の土地の評価額を最大80%減額できる「小規模宅地等の特例」は、原則として空き家になっていた実家には使えません。ただし、亡くなった方が老人ホームに入居していたために空き家になっていた場合や、持ち家のない相続人(いわゆる「家なき子」)が相続する場合などは、要件を満たせば適用できる可能性があります。
なお、小規模宅地等の特例で家なき子などが適用を受けた場合は、相続税の申告期限まで土地を保有していることが要件です。空き家の3,000万円特別控除を使うために早く売却したい場合は、小規模宅地等の特例との兼ね合いも含めて、売却のタイミングを検討する必要があります。
松山市の空き家に関する支援制度
松山市では、空き家に関する次のような制度があります。
・老朽危険空家除却事業
倒壊のおそれがある危険な空き家の解体費用の一部を補助する制度です。令和8年度は、補助対象経費の5分の4、上限100万円(島しょ部は160万円)とされています。直近1年以上使用されていないことや、市の不良度判定で基準を満たすことなどの要件があり、事前相談が必要です。
・空き家バン
空き家の売却や賃貸を希望する所有者と、利用希望者をつなぐ制度です。島しょ部では、空き家バンクに登録する際の家財処分費用の補助制度もあります。
掲載している内容は2026年10月現在のものです。補助金の要件や補助の範囲、受付期間は年度ごとに変わるため、利用を検討する場合は松山市の公式サイトで最新の情報をご覧ください(「松山市 空き家」で検索すると確認できます)。空き家全般の問い合わせは、松山市役所コールセンターでも受け付けています。
実家を空き家にしないために生前にできること
空き家の問題は、親が元気なうちに準備しておくことで、選択肢を大きく広げられます。
・家族で実家の将来を話し合う
誰が住むのか、売るのか、貸すのかを、親の意向も含めて話し合っておくと、相続後に揉めにくくなります。
・遺言書を作成する
実家を誰に相続させるかを遺言書で決めておけば、遺産分割協議がまとまらずに放置されるリスクを減らせます。遺言執行者を指定しておくと、その後の手続きもスムーズです。
・生前贈与は慎重に検討する
実家を生前に子へ贈与する方法もありますが、贈与税が高額になりやすく、贈与で取得した家には、原則として空き家の3,000万円特別控除も使えません。節税のつもりがかえって負担が増えることもあるため、必ず事前に試算しましょう。
・権利関係や書類を整理する
実家の名義が祖父母のままになっていないか、購入時の売買契約書が残っているかを確認しておきましょう。売買契約書があれば、売却時の取得費を実際の購入価格で計算でき、税金が安くなる可能性があります。
・親が施設に入る場合は売却の時期も検討する
親が老人ホームに入居して実家に戻る予定がない場合、親自身が生前に売却すれば、住まなくなった日から3年を経過する日の属する年の12月31日までの売却であれば、マイホームを売ったときの3,000万円特別控除を使える可能性があります。生前に売るか、相続後に売るかで使える特例や相続税への影響が変わるため、事前の試算が大切です。
相続した空き家のご相談はミチ・ツナグへ
相続した空き家の問題は、相続手続き、登記、相続税、売却時の譲渡所得税、賃貸した場合の確定申告と、さまざまな専門分野にまたがります。愛媛県松山市の税理士法人ミチ・ツナグでは、次のような体制でサポートしています。
1.| 相続手続きから相続登記まで窓口を一本化
当事務所には税理士と行政書士が在籍しているため、税務は税理士法人が、行政手続きは併設の行政書士が担当し、戸籍の収集や遺産分割協議書の作成から相続税の申告まで一貫してお引き受けできます(スーパーワンストップサービス)。相続登記は提携の司法書士をご紹介し、お客様と直接ご契約いただきますが、当法人が連携をサポートするため、窓口はひとつのまま進められます。遠方にお住まいの相続人の方への書類の送付などの事務連絡もサポートします。
2. |売却時の税金まで見据えたご提案
空き家の3,000万円特別控除、取得費加算の特例、小規模宅地等の特例のどれを使うと有利か、売却の時期をいつにすべきかを、相続税と譲渡所得税の両方の観点から試算します。売却した翌年の確定申告にも対応します。
3. |賃貸活用後の確定申告にも強い
代表の佐々木は、開業前から不動産オーナーの方の申告や相続税対策を数多く手がけてきました。空き家を賃貸に出した後の毎年の確定申告や、将来の相続を見据えた不動産の活用方法のご相談にも対応しています。
4. |明確な料金と、相続に強い実績
報酬は財産額に応じて明確に定めており、ご相談の際に総額の目安とスケジュールをお伝えします。当事務所は相続税申告・相続手続きを専門的に扱っており、代表の佐々木も開業前から多くの相続業務に携わってきた実績があります。申告書は国税OB税理士が最終チェックし、書面添付も行っています。
5. |生前のご相談も歓迎
「親が老人ホームに入る予定で、実家が空き家になりそう」という段階でご相談いただければ、相続後に使える特例の要件を満たすための準備や、遺言書の作成など、生前からの対策をご提案できます。
相続した空き家に関するよくある質問
Q. 空き家の固定資産税は誰が払うのですか?
A. 固定資産税は、毎年1月1日時点の所有者に課税されます。相続登記が済んでいない場合は、相続人が納税義務を引き継ぎ、市区町村から相続人の代表者に納税通知書が届くのが一般的です。自治体によっては「相続人代表者指定届」の提出を求められ、指定した代表者が固定資産税の支払いの窓口になります。
Q. 空き家の3,000万円特別控除と、マイホームを売ったときの3,000万円特別控除は同じものですか?
A. 別の制度で、対象となる人や家屋に違いがあります。マイホーム(自分が住んでいる家)を売ったときの特例は、売る人自身が住んでいたことが要件です。空き家の特例は、亡くなった方が一人で住んでいた家を相続した人が売る場合の制度で、要件も異なります。
Q. 兄弟で共有のまま相続して、売却するときに分けることはできますか?
A. 可能です。ただし、共有のままだと売却の際に全員の同意が必要になり、意見が分かれると売却が進まなくなります。売却を前提にするなら、遺産分割協議の段階で「売却して代金を分ける」と決めておくのがスムーズです。
Q. 親が老人ホームに入っていて空き家だった場合も、3,000万円特別控除は使えますか?
A. 一定の要件を満たせば使えます。老人ホームに入居する直前に要介護認定などを受けていたこと、入居後も亡くなるまで家屋が亡くなった方の家財の保管などに使われていて、他の人が住んだり事業や貸付に使ったりしていないことなどが要件です。入居時の契約書や介護保険の被保険者証などの書類が必要になるため、早めに準備しましょう。
Q. 空き家を売却すると、相続税と譲渡所得税の両方がかかるのですか?
A. 相続税は相続した財産にかかる税金、譲渡所得税は相続後に売却して得た利益にかかる税金で、それぞれ別に課税されます。相続税を納めた方は、「取得費加算の特例」によって譲渡所得税の負担を軽くできる場合があります。
Q. 県外に住んでいて、松山の実家の相続手続きのために何度も帰省するのは難しいのですが。
A. ミチ・ツナグでは、ZOOMでの面談や、お客様と複数のスタッフで作るLINEグループでのやり取りに対応しています。代理対応が可能な戸籍の収集や金融機関・役所での手続きは、行政書士の監督の下、専任スタッフ(補助者)がお客様に代わって行い、相続登記は提携の司法書士をご紹介して当法人が連携をサポートするため、ご来所いただく回数を最小限に抑えられます。相続人が全国に分かれている場合の書類のやり取りもお任せください。
Q. 空き家の管理を誰かに任せることはできますか?
A. 空き家の巡回や換気、清掃などを行う管理サービスを提供する事業者もあります。費用はかかりますが、遠方に住んでいて定期的に通えない場合は、劣化やトラブルを防ぐために検討する価値があります。
まとめ|相続した空き家は「期限」を意識して早めに判断を
相続した空き家は、放置すると固定資産税の負担増や損害賠償のリスクがあり、資産価値も下がっていきます。また、相続放棄(3か月以内)、相続登記の義務化(3年以内)、空き家の3,000万円特別控除(相続から3年を経過する年の年末まで)など、空き家に関する手続きや特例には期限があるものが多くあります。
住む・売る・貸す・解体する・手放すのどの選択肢が最適かは、建物の状態や立地、相続人の状況、税金によって変わります。何が良いかは家庭ごとに異なります。迷ったときは、相続手続きと税金の両方に詳しい専門家に早めに相談し、状況に応じて家族全体にとって納得のいく方法を選びましょう。
|愛媛・松山で相続した空き家や実家の相続にお悩みの方へ
税理士法人ミチ・ツナグは、愛媛県松山市を拠点に、相続税申告・相続手続き・生前対策、不動産オーナーの確定申告をサポートしている税理士法人です。税理士と行政書士が在籍する「スーパーワンストップ」体制で、相続手続きを一貫してお手伝いできるのが当法人の特長です。相続税の申告や空き家を売却した後の確定申告などの税務手続きは税理士法人が、戸籍の収集や遺産分割協議書の作成などは併設の行政書士が担当します。相続登記は提携の司法書士をご紹介し、専門家どうしの連携は当法人にお任せください。
「相続した実家をどうすればいいかわからない」「売却するなら税金はいくらかかるのか知りたい」といったご相談も歓迎です。松山市をはじめ愛媛県内の方はもちろん、県外にお住まいの相続人の方もZOOMでご相談いただけます。まずはお電話・お問い合わせフォーム・LINEからお気軽にご連絡ください。
電話:089-989-6447(平日9:00〜17:30)
メールでのお問合せ:24時間受付中
アクセス:愛媛県松山市山越6丁目16-32-2(伊予鉄道高浜線 衣山駅より徒歩17分)